Начнём с важного: «программировать» бюджет и инвестиции — это не про жёсткую экономию, а про понятную систему правил, по которым живут ваши деньги. Как в коде: есть входные данные (доходы), алгоритмы (правила распределения) и ожидаемый результат (капитал, пассивный доход, финансовая безопасность).
—
Шаг 1. Задать “техническое задание” своей финансовой жизни
Прежде чем что‑то считать, нужно чётко описать, ради чего всё это. Без этого любой расчёт бюджета будет примерно как код без спецификации — вроде работает, но что он делает, непонятно.
Дальше полезно честно ответить себе на вопросы:
— Какие суммы мне нужно иметь через 5, 10, 20 лет?
— Что для меня приоритет: безопасность (подушка, жильё) или рост капитала (инвестиции, бизнес)?
— Какой риск я реально готов терпеть, а не просто «на словах»?
Здесь же вы впервые приближаетесь к тому, как составить личный финансовый план и бюджет: это не один файл в Excel, а набор целей, сроков и правил, по которым вы будете перераспределять денежные потоки.
Кейс из практики.
Андрей, 32 года, айти-специалист. Доход нестабильный: от 180 до 260 тысяч в месяц. Деньги «утекали» на спонтанные покупки, инвестировал бессистемно в крипту по советам друзей. Формально он «инвестировал», но план у него отсутствовал.
После разметки целей получилось:
— 6‑месячная подушка безопасности — в течение 18 месяцев
— Взнос на ипотеку — через 3 года
— Капитал к 50 годам — 20 годовых окладов
И только под эти цели мы потом собирали алгоритм бюджета и стратегии инвестирования.
—
Шаг 2. Инвентаризация: входные и выходные потоки
Теперь переходим к сухой технике. Нужно чётко зафиксировать:
— Все источники дохода (зарплата, подработки, фриланс, аренда и т.д.)
— Обязательные расходы (жильё, питание, транспорт, кредиты)
— Переменные траты (развлечения, одежда, хобби, спонтанные покупки)
Важно не угадывать, а выгружать факты: выписку с карты, историю переводов, наличные. Минимум за последние 2–3 месяца, лучше за полгода.
Коротко, но жёстко: пока вы не видите реальные цифры, любые разговоры про долгосрочные инвестиции для начинающих — самообман.
Основные ошибки на этом шаге:
— Считать «в среднем трачу примерно…» вместо точных сумм
— Игнорировать редкие, но крупные траты (страховки, ДМС, отпуск)
— Путать желания с обязательствами (подписки и кафе — это не «обязательные расходы»)
—
Шаг 3. Базовый алгоритм распределения денег (правило “сначала себе”)
Теперь переходим к тому, как распределить бюджет между сбережениями и инвестициями. Ключевой принцип звучит так: сначала фиксируем отчисления на цели и капитал, и только остаток отдаём «на жизнь». Не наоборот.
Удобно мыслить в процентах от чистого дохода (после налогов). Базовая стартовая схема для новичка может выглядеть примерно так:
— 10–15 % — финансовая подушка и резерв на крупные траты
— 15–25 % — долгосрочные инвестиции
— 5–10 % — обучение, повышение квалификации
— Остальное — текущие расходы и «жизнь»
Эта схема — не догма, а шаблон конфигурации, который вы подстраиваете под свой риск‑профиль и цели.
Кейс.
Мария, 28 лет, маркетолог. Доход 110–130 тыс. руб. В начале она могла откладывать только 8–10 % в месяц. Вместо того чтобы «ждать, когда станет больше денег», мы зафиксировали:
— 10 % — подушка
— 5 % — индексные фонды (первый опыт инвестиций)
Каждые полгода Мария увеличивала долю инвестиций на 2–3 процентных пункта за счёт роста дохода и оптимизации расходов. Через 3 года структура стала: 10 % — подушка (всегда поддерживается), 25 % — инвестиции, 5 % — обучение. Главное — алгоритм был прописан, а не «по настроению».
—
Шаг 4. Программируем “подсистему безопасности”: подушка и страхование
Прежде чем обсуждать лучшие стратегии долгосрочного инвестирования, нужно выстроить базовую оборону, иначе любая болезнь или увольнение разрушат ваш инвестиционный портфель.
Компоненты “подсистемы безопасности”:
— Финансовая подушка: 3–6 месяцев обязательных расходов в надёжном и быстро доступном виде (депозит, счёт с процентом на остаток, краткосрочные облигации с низким риском)
— Страхование жизни и здоровья, если есть иждивенцы или кредиты
— Резерв на крупные плановые траты (ремонт, техника, налоги)
Типичная ошибка новичков — игнорировать этот слой и сразу идти в рисковые активы: крипта, отдельные акции «по советам блогеров», маржинальная торговля. Это равноценно тому, как запускать сложный софт без системы резервного копирования.
—
Шаг 5. Настройка инвестиционного “движка” под сроки и цели
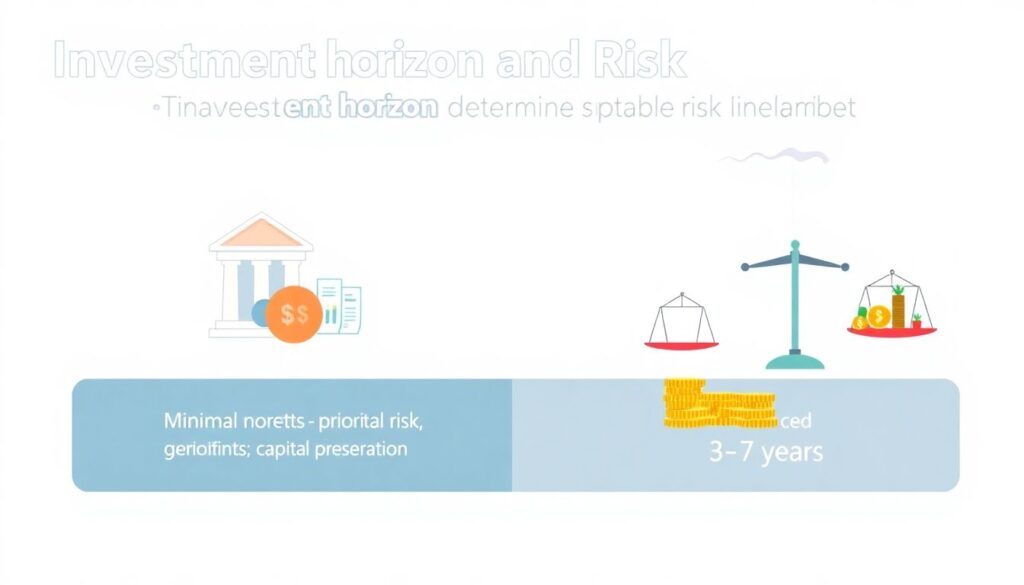
Теперь можно переходить к реальным инвестициям и разбирать, как программировать их под сроки. Важный принцип: горизонт инвестиций определяет допустимый риск.
Упрощённо:
— Горизонт до 3 лет — минимальный риск, приоритет сохранности (депозиты, ОФЗ, качественные облигации)
— 3–7 лет — сбалансированный портфель: облигации + широкие фондовые индексы
— 7+ лет — приоритет роста капитала: значимая доля акций и фондов, умеренная часть облигаций
По сути, это разные «конфигурации» вашего портфеля под разные задачи. Например, взнос на квартиру через 5 лет и капитал на пенсию через 25 лет не должны лежать в одном и том же наборе активов.
Кейс.
Сергей, 35 лет, инженер, хотел одновременно:
— Капитал для обучения ребёнка через 12 лет
— Ремонт в квартире через 4 года
— Дополнительную пенсию через 25 лет
Ранее он вкладывался хаотично, всё в одни и те же фонды акций. В результате при просадке рынка нервничал, так как «деньги на ремонт тоже упали».
Мы разделили три портфеля:
— “Ремонт”: 70 % облигации, 30 % консервативные фонды
— “Обучение ребёнка”: 60 % акции через индексные фонды, 40 % облигации
— “Пенсия”: 80 % акции (широкий рынок), 20 % облигации
Та же сумма инвестиций, но с другой структурой риска и другим уровнем стресса.
—
Шаг 6. Пошаговый план долгосрочных инвестиций для новичков
Чтобы не утонуть в теории, полезно собрать минимальный алгоритм действий для тех, кто только начинает.
Последовательность может быть такой:
— Закрыть потребительские долги с высокой ставкой
— Сформировать подушку хотя бы на 2–3 месяца расходов
— Открыть брокерский счёт в регулируемой юрисдикции
— Освоить базовые инструменты: фонды на широкий рынок (индексные ETF/БПИФ)
— Настроить автоматический перевод фиксированной суммы каждый месяц
Для многих это звучит слишком просто, но именно простые, повторяемые действия и создают портфель на 10–20 лет. Сложные схемы чаще ломаются на дисциплине, а не на математике.
—
Шаг 7. Ключевые ошибки при “программировании” бюджета и инвестиций
Разберём распространённые сбои «финансового кода», которые мешают достигать целей.
Частые ошибки:
— Отсутствие чётко прописанных целей и сроков
— Постоянное “допиливание” стратегии под новости и прогнозы
— Попытки угадать рынок вместо системного инвестирования по плану
— Игнорирование комиссии брокеров, налогов и инфляции
Отдельный блок — поведенческие ошибки: покупать на пике, продавать в панике на дне, путать временную просадку с постоянной потерей. С технической точки зрения, это всё просто отклонение от заранее определённого алгоритма.
Кейс.
Ирина, 30 лет, дизайнер. Начала инвестировать в фонды на акции США по 10 тысяч в месяц. Через год портфель вырос на 20 %, она воодушевилась, увеличила взнос в 3 раза.
Затем рынок скорректировался на 15 %, и Ирина зафиксировала убыток, «чтобы дальше не падало».
Проблема была не в инструментах, а в отсутствии прописанного риск‑профиля и правил поведения при просадке. После пересборки плана мы зафиксировали:
— Максимальная просадка, при которой она сохраняет стратегию
— Запрет на продажу активов из долгосрочного портфеля при просадке до X %
— Раз в год — только ребалансировка, без эмоциональных решений
—
Шаг 8. Когда нужны услуги финансового консультанта по планированию инвестиций
Не всегда есть смысл всё настраивать самостоятельно. В некоторых ситуациях привлечение профессионала даёт больше экономии времени и меньше ошибок, чем попытки «разобраться по видео из интернета».
Имеет смысл подумать о специалисте, если:
— У вас несколько нестандартных источников дохода (бизнес, опционы, зарубежные счета)
— Есть крупный капитал, который нужно структурировать под разные юрисдикции и валюты
— Сложная семейная ситуация: наследники, совместная собственность, алименты
Важно: консультант не должен превращать ваш портфель в набор модных, но непонятных инструментов. Его задача — помочь формализовать цели, риск‑профиль, подобрать понятные и реплицируемые решения, а не продать «волшебную доходность».
—
Шаг 9. Регулярная “отладка” и обновление финансового плана
Даже хорошо написанный код со временем требует обновления. То же самое с бюджетом и инвестиционной стратегией. Изменились доходы, семейное положение, налоговый режим, доступные инструменты — логично пересмотреть параметры.
Разумный режим ревизии:
— Бюджет — раз в месяц (анализ отклонений по факту)
— Инвестиционный план — раз в год или при крупных жизненных изменениях
— Подушка и страхование — раз в 1–2 года
Критично не путать регулярную «плановую отладку» с дёрганьем стратегии при каждом новости или колебании рынка. В долгосроке выигрывает тот, у кого система устойчива к шуму.
—
Шаг 10. Итоговый чек‑лист: как запрограммировать деньги на работу на вас
Для удобства соберём всё в короткий список действий.
— Формализуйте цели с суммами и сроками
— Проведите инвентаризацию доходов и расходов по факту
— Настройте правило «сначала себе» и распределите проценты по задачам
— Сформируйте финансовую подушку и базовый страховочный контур
— Разделите инвестиции по срокам и риску, а не сваливайте всё в один портфель
— Выберите простые, прозрачные инструменты для старта
— Пропишите правила поведения при просадке и условия пересмотра стратегии
— При сложных ситуациях подключайте профессионального консультанта
Так вы переходите от хаотичных решений к системному подходу: ваш бюджет и инвестиции начинают работать по заранее описанному сценарию, который можно тестировать, улучшать и масштабировать. В результате лучшие стратегии долгосрочного инвестирования для вас — это не чьи‑то советы из интернета, а ваш личный, осознанный и регулярно обновляемый финансовый алгоритм.